Guia · Eficiência, margem e produtividade
O DRE mostra onde a sua área mexe no resultado.
Um roteiro em 6 passos para ler o DRE sem ser de finanças, achar as linhas em que a sua área mexe e reconhecer os sinais de problema e de oportunidade.
De cada R$ 100 vendidos, sobram R$ 4,50 de lucro.
O DRE de uma distribuidora de materiais elétricos de exemplo, em % da receita
- Receita líquida100%
- Custo das mercadorias (CMV)−65%
- Lucro bruto35%
- Comissões e fretes−6%
- Margem de contribuição29%
- Despesas fixas−18%
- EBITDA11%
- Depreciação e amortização−2%
- Lucro operacional (EBIT)9%
- Despesas financeiras−2,5%
- IR e CSLL−2%
- Lucro líquido4,5%
A pergunta
Em qual linha do DRE a sua área aparece? Se você dirige vendas, operações, marketing ou pessoas e não sabe responder, está decidindo sem ver o placar. O DRE, o demonstrativo de resultado, é o documento que mostra se a empresa ganhou ou perdeu dinheiro num período. Em inglês, é o P&L.
Não saber ler o DRE é mais comum do que parece. Karen Berman e Joe Knight, autores de Financial Intelligence, aplicaram um teste de finanças com 21 perguntas a gestores americanos de fora da área financeira.
Gestores de fora de finanças acertaram 38% de um teste básico.
Teste de 21 perguntas com gestores não financeiros nos Estados Unidos, em %
A maioria também não sabia separar lucro de caixa. Na GE, respondi pelo P&L do pós-venda de duas unidades de negócio na América Latina, e eu vinha de tecnologia e de processos. Lá, o P&L se lia em margens: margem de vendas, margem de contribuição, margem operacional. O que aprendi ali vale para qualquer diretor: quem lê o DRE descobre onde a própria área ajuda ou atrapalha o resultado.
O que o DRE mostra
O DRE começa na receita e desce até o lucro. No caminho, ele para em três lucros: o bruto, o operacional e o líquido. Dividido pela receita, cada lucro vira uma margem, e é em margem que se compara um mês com outro ou uma empresa com outra. O DRE gerencial acrescenta duas paradas: a margem de contribuição e o EBITDA.
Cada parada do DRE responde a uma pergunta.
O DRE gerencial da distribuidora de materiais elétricos do exemplo, linha a linha
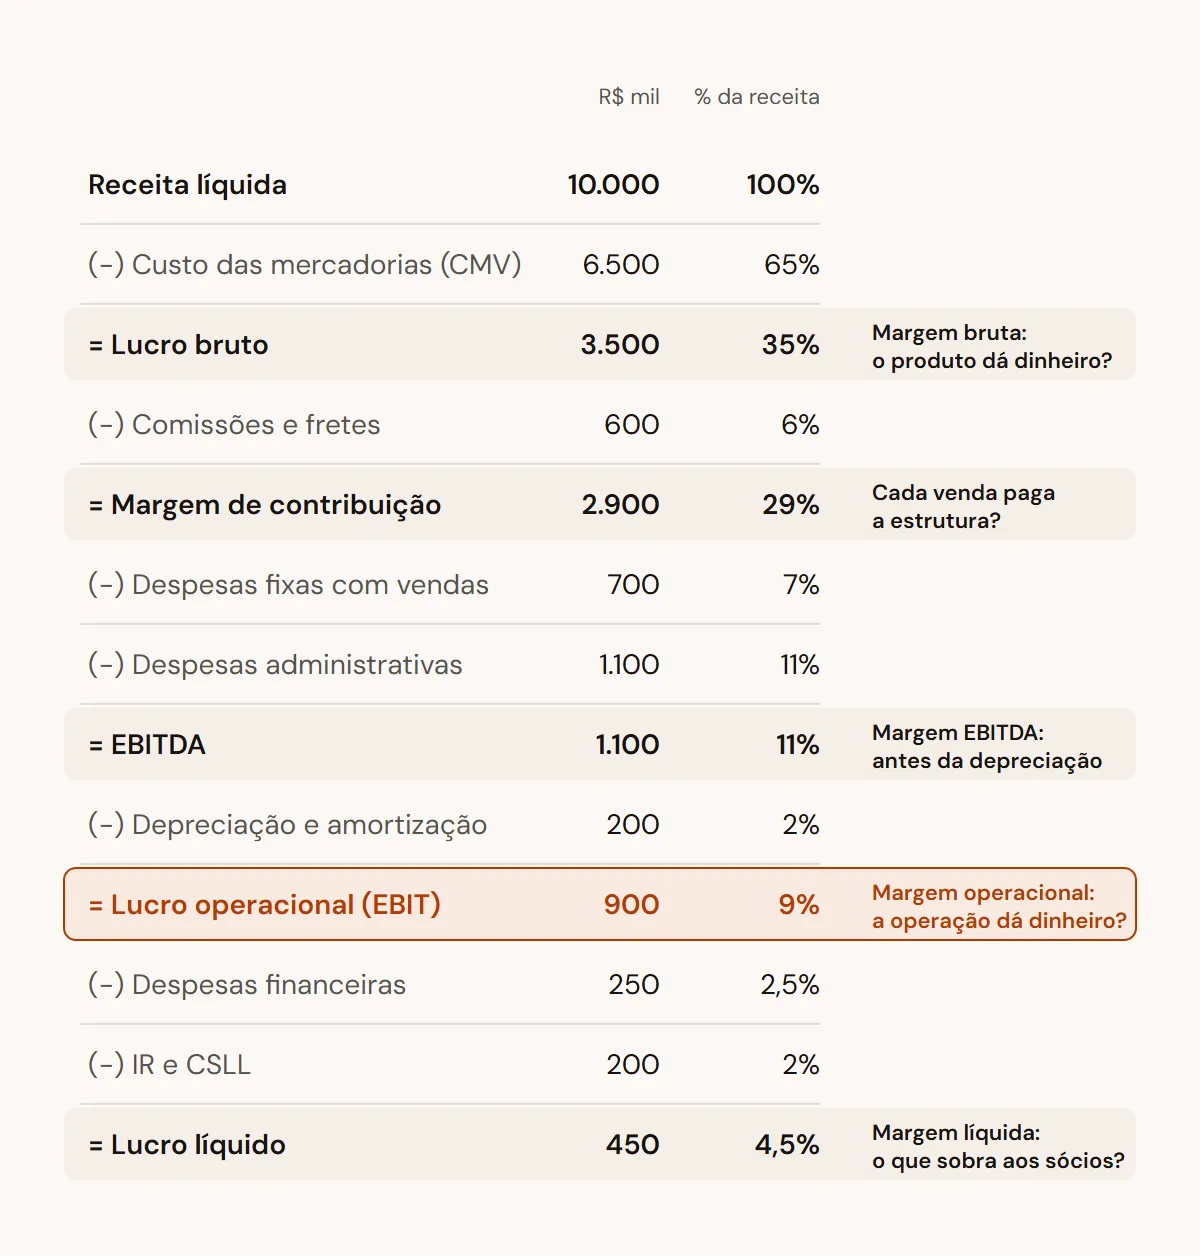
O lucro bruto é a receita menos o custo das mercadorias vendidas, o CMV. Se a margem bruta é fraca, nenhuma economia nas linhas de baixo salva a empresa. A margem de contribuição desconta também o que varia com cada venda, como comissão e frete, e mostra quanto cada venda deixa para pagar a estrutura. O EBITDA é o resultado da operação antes da depreciação, e o mercado o usa muito para comparar empresas. O lucro operacional, também chamado de EBIT, mostra quanto o negócio rende antes dos juros e dos impostos, e por isso a margem operacional é o melhor termômetro da gestão. O lucro líquido é a última linha, o que fica depois de tudo.
Quem mexe em cada linha
Nenhuma linha do DRE pertence só ao financeiro. O financeiro registra, e as outras áreas produzem os números.
Toda linha do DRE tem uma área que a faz subir ou descer.
As linhas do DRE de exemplo, quem mais mexe em cada uma e quanto ela pesa na receita
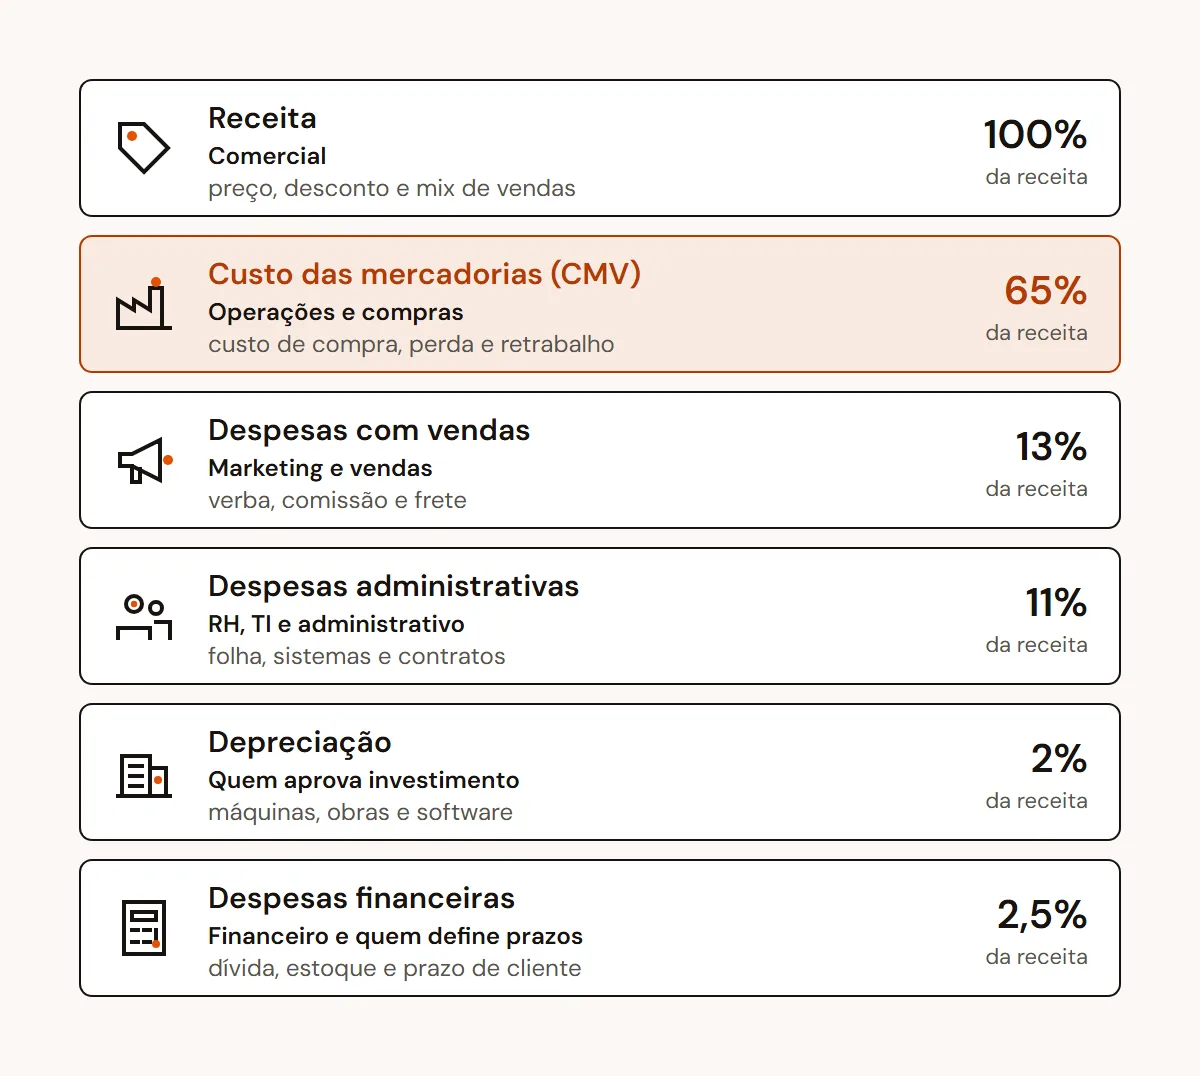
O peso de cada linha diz onde olhar primeiro. Na distribuidora do exemplo, que vende cabos, disjuntores e luminárias para construtoras e eletricistas, o CMV leva 65% da receita. Um ponto percentual ali vale mais do que cinco pontos na maioria das despesas.
Quando usar
Todo mês, no fechamento. Antes de aprovar um desconto, uma contratação ou um investimento. E sempre que a receita crescer e o lucro não acompanhar.
Passo a passo
- Confira o que você tem na mão. Veja de qual empresa ou unidade é o DRE, qual é o período e se os números são realizados ou projetados. Parece óbvio, e é onde muita reunião começa errada.
- Leia de cima para baixo, parando em cada lucro e na sua margem. Lucro bruto, margem de contribuição, EBITDA, lucro operacional e lucro líquido. Em um minuto você sabe se o problema está no produto, na estrutura ou na dívida.
- Ponha cada linha em porcentagem da receita. O valor em reais engana quando a empresa cresce. A porcentagem mostra se a linha está pesando mais ou menos do que antes.
- Compare com o orçamento e com o ano anterior. A diferença entre o previsto e o realizado é o que merece pergunta. Gestor que entende de finanças identifica as diferenças e vai atrás do motivo de cada uma.
- Ache as suas linhas. Pergunte ao financeiro o que entra em cada linha que a sua área influencia. O diretor comercial precisa saber o que está dentro de “despesas com vendas”. O de operações precisa saber o que compõe o CMV.
- Pergunte o que está por trás do número. O lucro é uma estimativa. A contabilidade casa cada custo com a receita que ele gerou, e isso exige critérios e escolhas. Antes de agir sobre uma variação, confirme se o critério mudou.
Um exemplo ilustrativo
A distribuidora de materiais elétricos fechou 2026 com R$ 10 milhões de receita, 8% a mais do que em 2025. A diretoria comemorou a venda. O lucro operacional, porém, caiu de R$ 1,1 milhão para R$ 900 mil.
A receita cresceu 8%, e a margem operacional perdeu 3 pontos.
Linhas do DRE da distribuidora de materiais elétricos, em % da receita
A leitura em porcentagem mostra o caminho. A margem bruta perdeu 2 pontos, sinal de desconto maior para as construtoras ou de cabo que ficou mais caro com a alta do cobre. As despesas com vendas ganharam 1 ponto, porque a equipe cresceu antes da venda. Os dois movimentos tiraram 3 pontos da margem operacional. Em reais, a empresa vendeu R$ 740 mil a mais e lucrou R$ 210 mil a menos.
Com o DRE na mão, cada diretor consegue calcular o efeito de 1% na própria alavanca.
Um por cento no preço vale quase 4 vezes um por cento nas despesas.
Aumento do lucro operacional com 1% de melhora em cada alavanca, em %
A conta vale para o exemplo, com lucro operacional de R$ 900 mil. Um ponto de desconto a mais faz o caminho inverso: tira R$ 100 mil direto do lucro, ou 11% dele. É por isso que o desconto dado no fim do mês para bater a meta custa tão caro.
Sinais de problema e de oportunidade
Alguns padrões se repetem de empresa em empresa. Cada um aponta para uma pergunta.
Cada sinal do DRE aponta para uma pergunta.
Seis padrões que se repetem e o que investigar em cada um
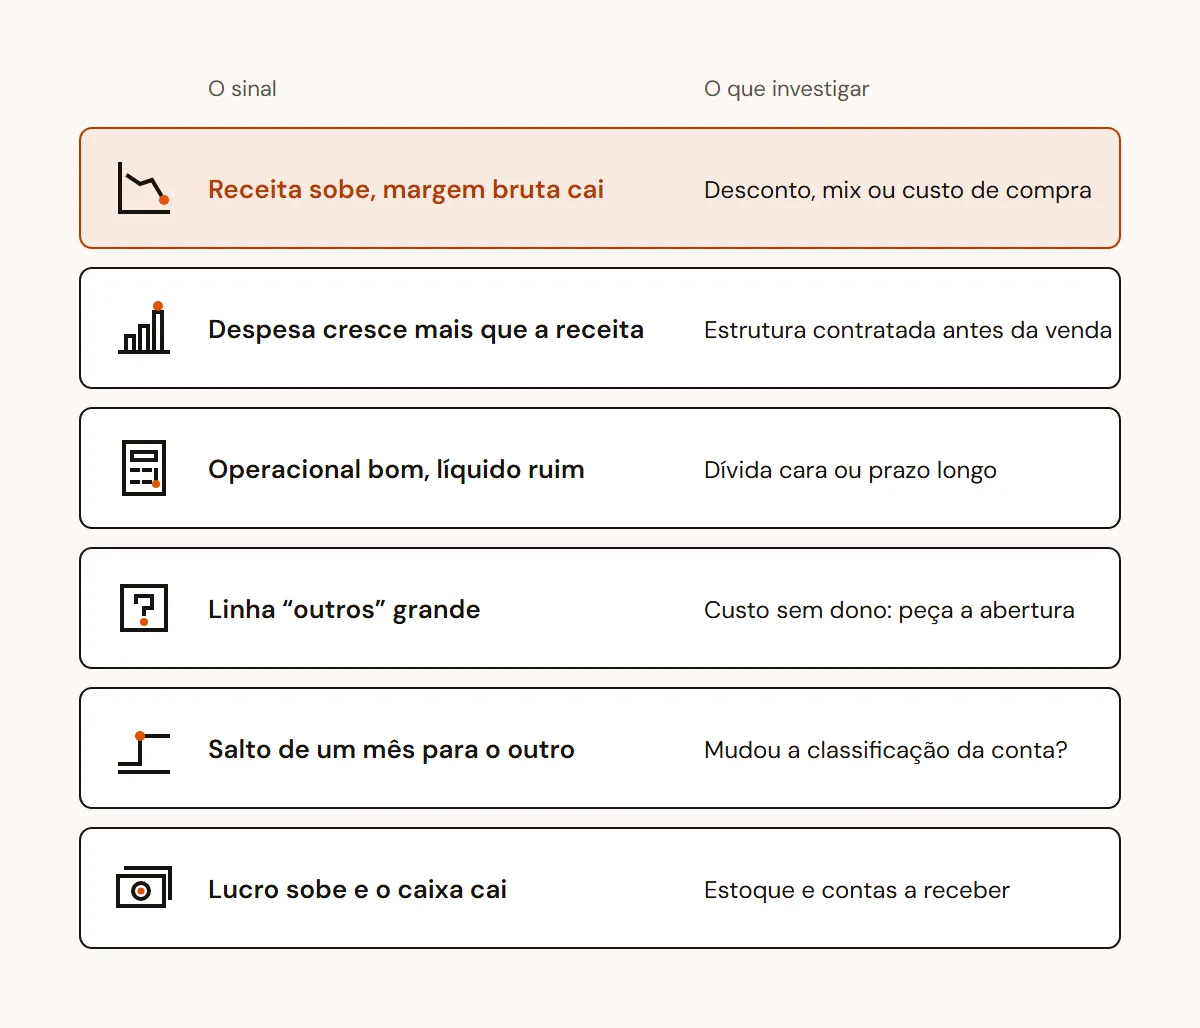
A oportunidade costuma estar no detalhe. Peça o DRE aberto por linha de produto ou por cliente e olhe a margem de contribuição de cada um. Uma linha que parece dar prejuízo pode estar ajudando a pagar os custos fixos. Outra, que vende muito, pode perder dinheiro a cada unidade.
Parte do CMV também nasce fora da compra. O retrabalho e as devoluções entram ali, e os desperdícios do escritório inflam as despesas.
O que o DRE não mostra
O DRE não é o caixa. A receita entra quando a venda é feita, mesmo que o cliente pague em 60 dias. O custo entra quando o produto é vendido, mesmo que a compra tenha sido paga meses antes. Uma empresa pode dar lucro no DRE e ficar sem dinheiro para a folha. Por isso o DRE se lê junto com o fluxo de caixa.
O erro mais comum
Olhar só a última linha e reagir cortando despesa. Berman e Knight lembram que só existem três jeitos de melhorar o lucro: vender mais com margem, baixar o custo do que se vende e cortar despesas. O corte é o único que dá resultado rápido, e por isso é o mais usado. Eles citam Al Dunlap, o executivo americano que ganhou o apelido de “Chainsaw Al” por demitir em massa para inflar o lucro das empresas que assumia. Na Sunbeam, a tática subiu o lucro e a ação, mas a empresa ficou cara demais para ser vendida, os problemas apareceram e o conselho o demitiu.
Quem lê as linhas de cima chega antes ao problema, e quase nunca precisa da serra.
Faça isso amanhã
Peça o DRE dos últimos 12 meses com uma coluna de porcentagem da receita ao lado de cada linha. Marque as linhas em que a sua área mexe e veja se cada uma subiu ou caiu em relação ao ano anterior.